Saiba o custo real de produção de cada item que sai da sua fábrica
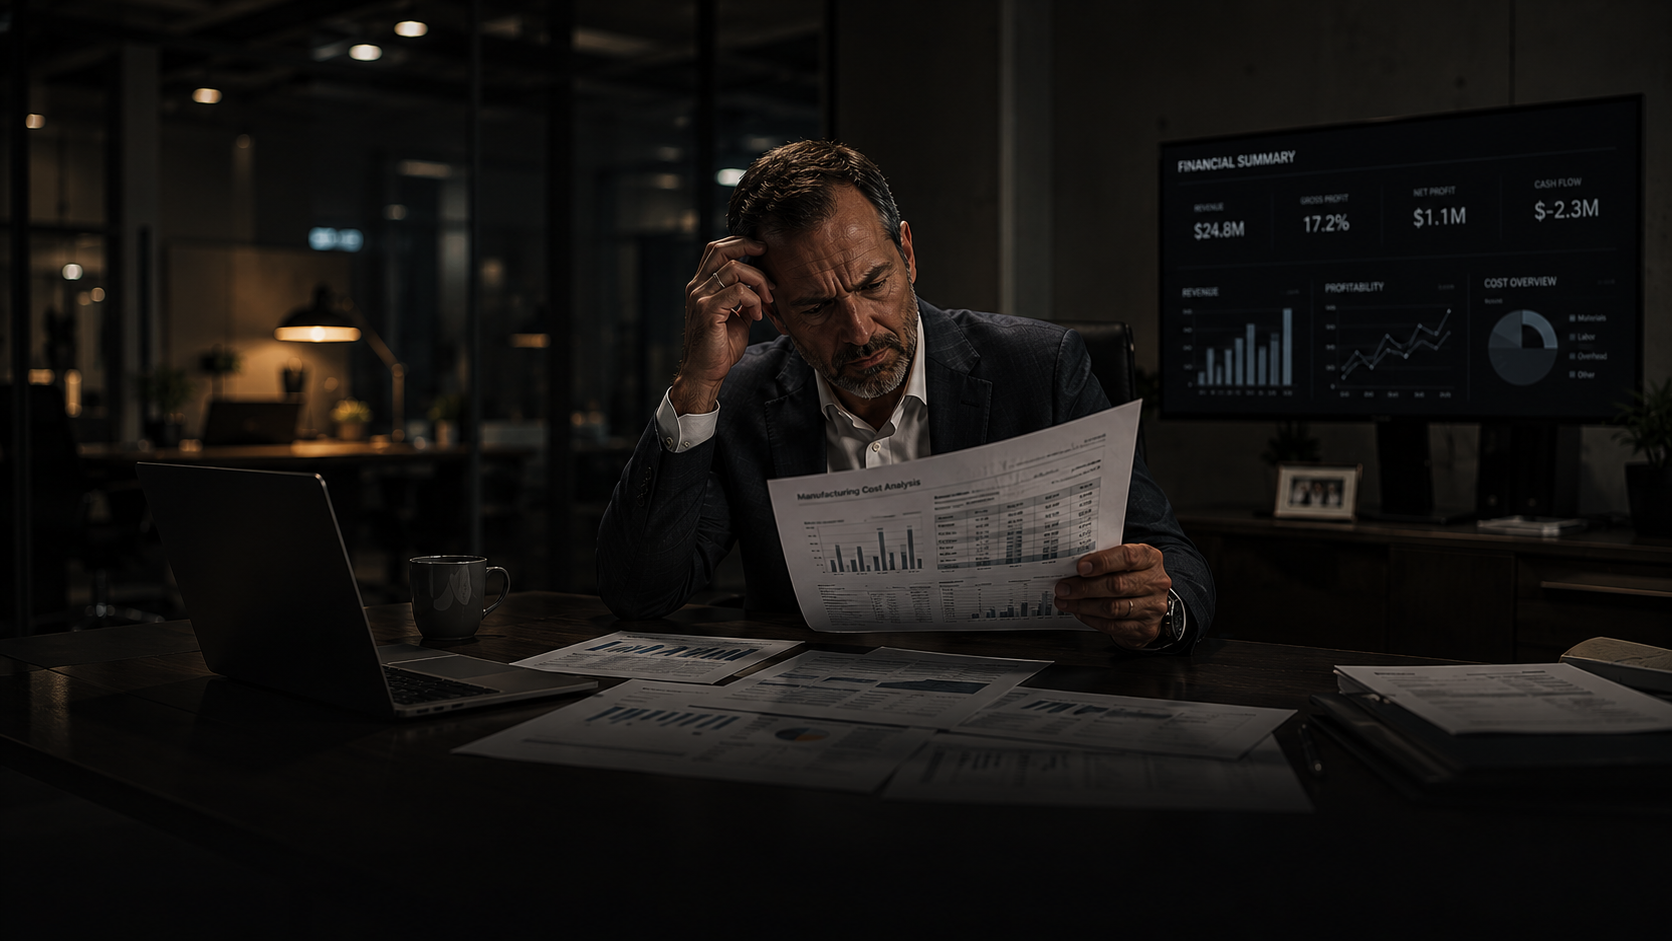
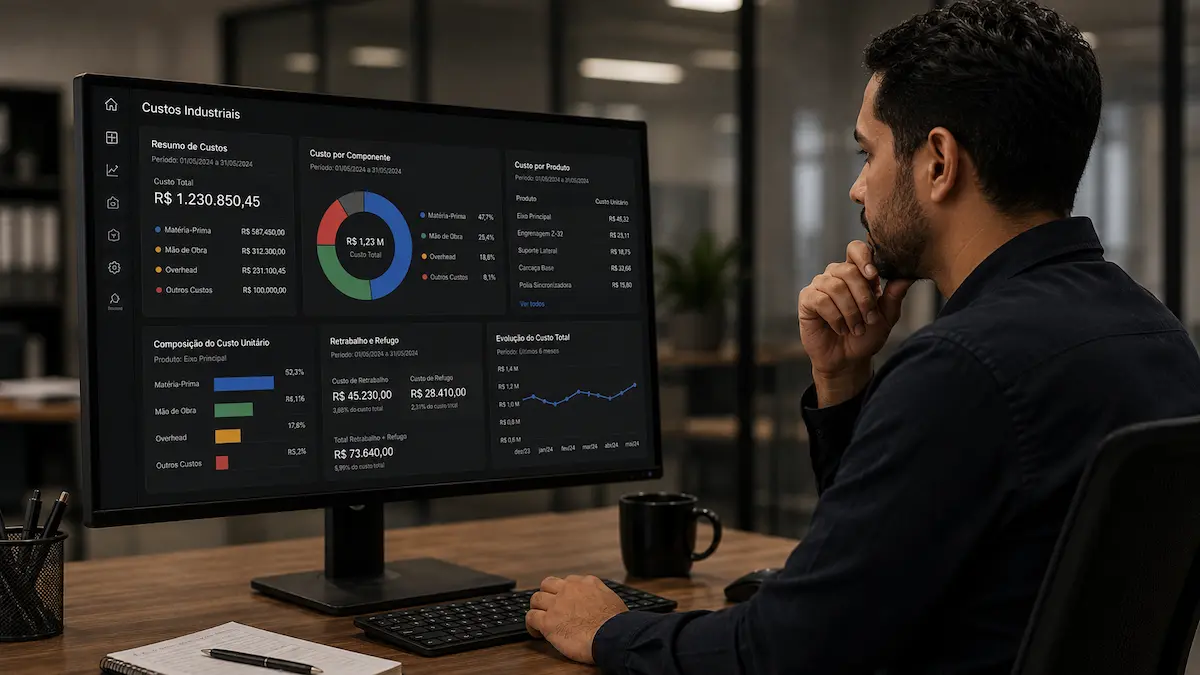
Você olha para o resultado de fechamento e vê que a margem foi menor do que o esperado, mas não sabe se o problema foi o custo da matéria-prima, a ineficiência de uma operação específica, o rejeito que não foi contabilizado ou o preço que estava abaixo do custo real desde o início. Sem apuração de custo por ordem de fabricação, o gestor gerencia pela média. Sabe que no geral a empresa ganhou ou perdeu, mas não sabe em qual produto, em qual ordem, em qual operação o custo desviou do esperado

Como o QS ERP resolve isso na prática
- Resultado do mês com margem menor do que o esperado sem saber onde o custo desviou
- Produtos vendidos abaixo do custo real por falta de apuração integrada ao chão de fábrica
- Custo de produção calculado sem considerar rejeição, retrabalho e horas reais de preparação
- Gestor gerenciando pela média mensal sem visibilidade do custo por produto e por ordem
- Precificação baseada em custo estimado que não reflete as movimentações reais do estoque
- Decisão de investimento em eficiência sem saber qual operação está gerando o maior desvio de custo
O que muda na sua operação
- Custo de produção calculado por estimativa, sem base nos consumos reais de cada ordem
- Gestor sabendo a margem média do mês, mas sem saber qual produto ou ordem gerou o desvio
- Preço de venda definido com base em custo estimado, com risco de vender abaixo do custo real
- Rejeição e retrabalho não computados no custo da ordem, distorcendo o resultado por produto
- Depreciação de máquinas e despesas gerais de fabricação fora do cálculo de custo do produto
- Decisão de mix de produção tomada por intuição, sem comparativo de margem real por produto
- Custo real apurado por ordem de fabricação com materiais, mão de obra e despesas integrados
- Comparativo entre custo teórico e custo real por operação e por ordem disponível no encerramento
- Precificação baseada no custo real apurado pelo sistema, com margem confiável por produto
- Rejeição e retrabalho contabilizados no custo da ordem, com impacto visível no resultado
- Depreciação e despesas gerais de fabricação incluídas no custo por centro de custo
- Decisão de mix de produção baseada na margem real de cada produto calculada pelo sistema

Perguntas Frequentes

O custo teórico é calculado antes da produção com base nos tempos previstos de cada operação, nas quantidades de materiais da estrutura do produto e nas taxas do centro de custo. É o custo esperado da ordem. O custo real é apurado durante e após a produção com base nos apontamentos efetivos do chão de fábrica, materiais realmente consumidos, horas reais de produção e preparação, rejeições e retrabalhos. Comparar os dois permite identificar exatamente onde o custo desviou do padrão, em qual operação, por qual motivo e em qual magnitude, transformando o desvio de custo em informação acionável para o gestor.
Custo médio ponderado é o método pelo qual o custo de cada material no estoque é calculado como a média ponderada de todas as entradas e saídas, recalculada a cada movimentação. Quando um novo lote de matéria-prima entra com preço diferente do estoque anterior, o custo médio é atualizado considerando as quantidades e os preços de ambos. Para indústrias com variação frequente no preço de compra, esse método garante que o custo que alimenta a apuração das ordens de fabricação reflita o custo real do material disponível no estoque, não um custo padrão definido no início do ano e desatualizado ao longo do período.
Quando a apuração de custo é feita manualmente, ela depende de alguém coletar os dados de consumo de materiais, de horas apontadas e de rejeições de fontes diferentes e consolidá-los em uma planilha. Além do risco de erro e de esquecimento, o dado chega atrasado, normalmente no fechamento do mês, quando a ordem já foi encerrada e o momento de corrigir o desvio já passou. Com a apuração integrada ao ERP, os dados de custo são gerados pelas próprias operações do sistema, materiais requisitados pela ordem, horas apontadas no chão de fábrica e rejeições registradas no apontamento, e o custo real está disponível no encerramento de cada ordem, no momento em que ainda é possível agir.

Indústrias que esse reurso atende bem
Custo real por ordem integrado ao apontamento de chão de fábrica.
Qual operação do processo está consumindo mais custo do que deveria?
Custo médio atualizado a cada movimentação do estoque de matéria-prima.
O CEO precisa saber qual produto dá margem antes do fechamento do mês.