Gestão Contábil para Indústria: Lançamentos Automáticos, DRE e Balanço Integrados ao ERP
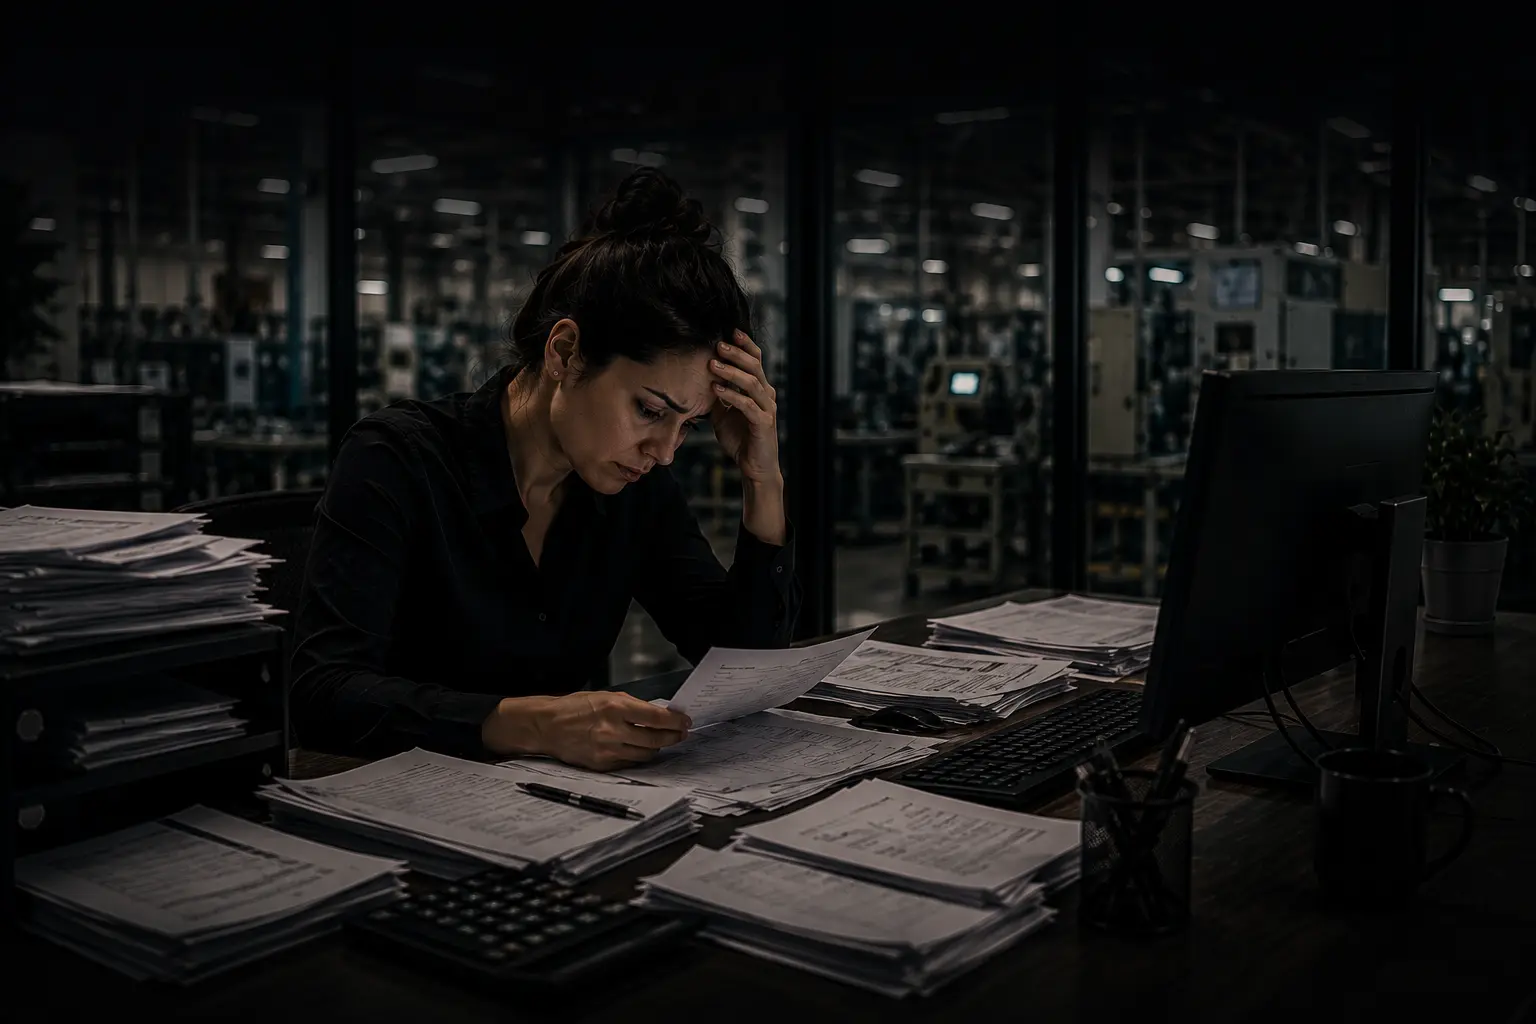
O contador recebe os relatórios do fiscal e do financeiro, importa para o sistema contábil, faz os lançamentos manualmente e tenta conciliar os saldos entre três sistemas que nunca fecham exatamente igual. Quando fecha o balanço, já é a segunda semana do mês seguinte.
Quando a contabilidade opera separada do sistema que gerou as operações, o trabalho do contador é essencialmente retrabalho: registrar no sistema contábil o que já foi registrado no fiscal e no financeiro. O risco de erro de digitação, de lançamento em conta errada ou de período errado é proporcional ao volume de operações que precisam ser relançadas manualmente.
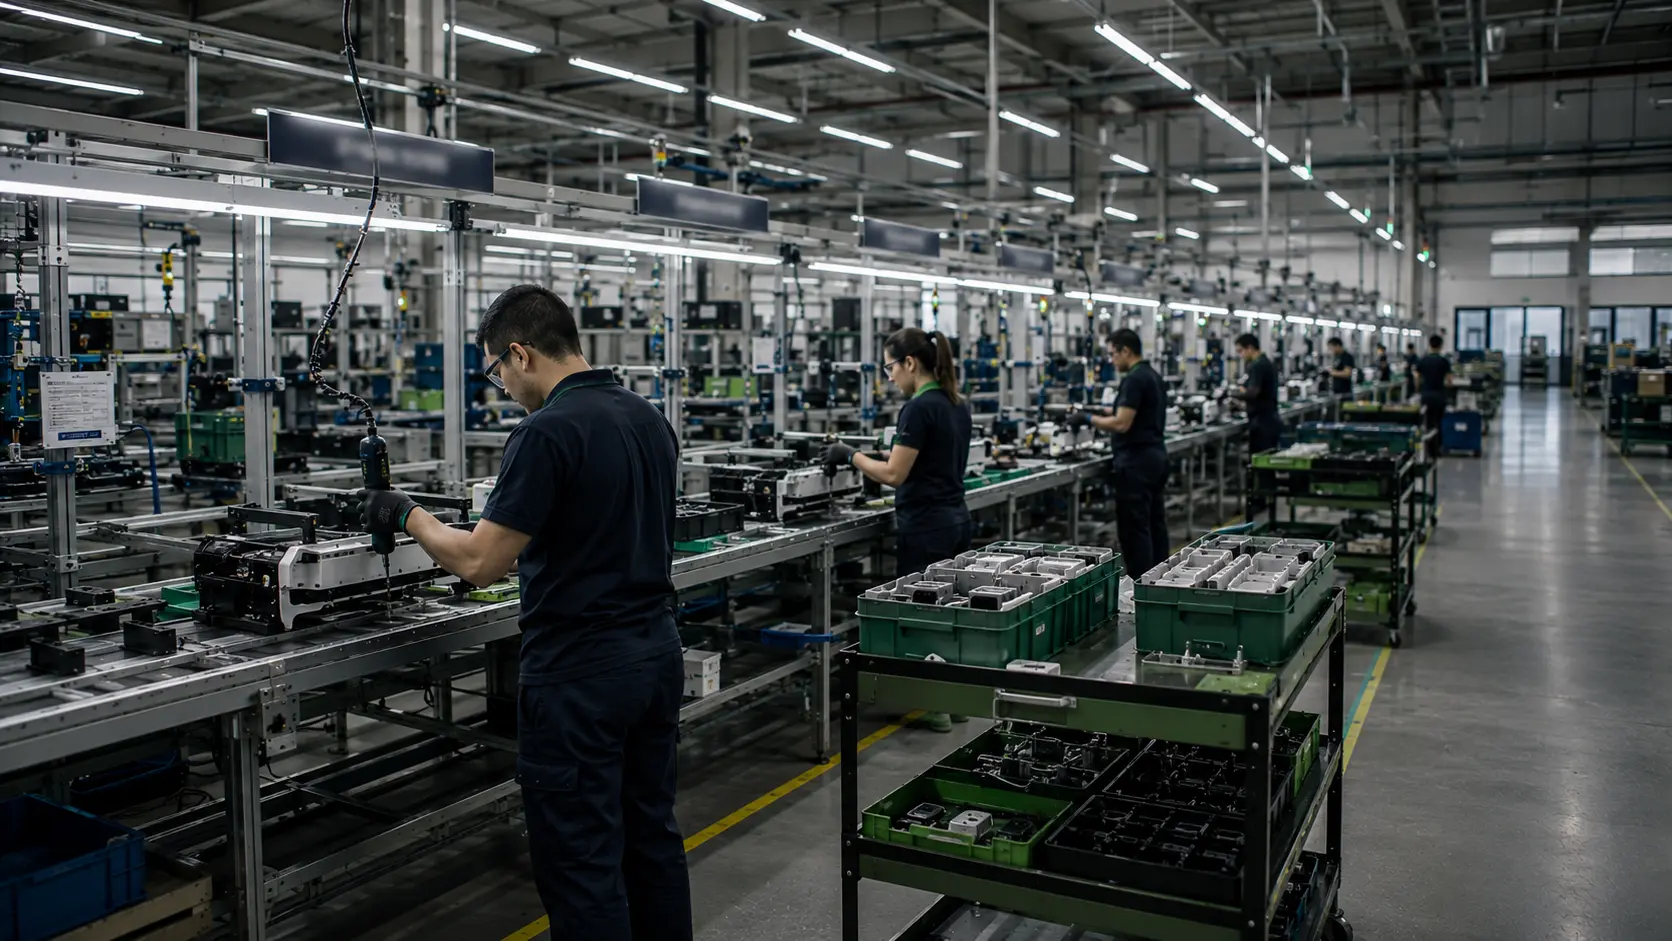
Para indústrias de manufatura com apuração de custo de produção por centro de custo e obrigação de entregar SPED ECF com ELALUR, a contabilidade integrada ao ERP é precisão no resultado.

Como o QS ERP resolve isso na prática
- Retrabalho de relançar manualmente no contábil o que já foi registrado no fiscal e no financeiro
- DRE e balanço disponíveis só depois do fechamento manual, sem visibilidade durante o mês
- Custo de produção calculado fora do sistema e lançado manualmente na contabilidade
- Divergência de saldos entre o fiscal, o financeiro e o contábil por falta de integração
- SPED ECF que exige conciliação adicional entre sistemas para ser gerado corretamente
- Plano de contas rígido que força a empresa a adaptar sua estrutura ao padrão do sistema
O que muda na sua operação
- Contador relançando manualmente no sistema contábil o que já estava no fiscal e no financeiro
- DRE e balanço disponíveis só depois do fechamento manual, que consome a primeira semana do mês
- Custo de produção calculado fora do sistema contábil e lançado manualmente pelo contador
- SPED ECF montado com conciliação entre dados contábeis e fiscais de sistemas diferentes
- Plano de contas fixo do sistema, forçando a empresa a adaptar sua estrutura contábil ao software
- Saldos que nunca fecham exatamente igual entre o fiscal, o financeiro e o contábil
- Lançamentos contábeis gerados automaticamente pelas movimentações fiscais e financeiras
- DRE e balanço disponíveis a qualquer momento, atualizados conforme as operações acontecem
- Custo de produção por centro de custo apurado pelo sistema e integrado à contabilidade
- SPED ECF gerado a partir dos lançamentos contábeis já no sistema, sem conciliação adicional
- Plano de contas parametrizado pela própria empresa de acordo com sua estrutura
- Fiscal, financeiro e contábil fechando sobre a mesma base de dados, sem divergência

Perguntas Frequentes

Cada evento financeiro e fiscal registrado no sistema, como emissão de nota fiscal, recebimento de pagamento, pagamento de fornecedor ou depreciação de ativo, gera automaticamente o lançamento contábil correspondente com débito e crédito nas contas definidas no plano de contas da empresa. O contador não precisa relançar essas movimentações em um sistema contábil separado porque elas já estão lançadas no momento em que a operação acontece.
O plano de contas é parametrizável pela própria empresa de acordo com sua estrutura e necessidades contábeis. Cada conta é configurada com seus atributos e vinculada às movimentações correspondentes. Isso significa que a empresa não precisa adaptar sua estrutura contábil ao padrão do sistema, mas configura o sistema para refletir a estrutura contábil que já utiliza
O custo de produção é calculado com base no consumo real de materiais registrado nas ordens de fabricação, vinculado aos lotes de matéria-prima, e na mão de obra apontada por centro de custo. Esse custo é apurado pelo sistema e alimenta diretamente a contabilidade, sem necessidade de cálculo manual pelo contador. O resultado contábil reflete o custo industrial real de cada período, apurado pelos dados registrados no processo de produção.

Indústrias que esse reurso atende bem
Custo de produção integrado à contabilidade sem lançamento manual.
Operações complexas que precisam de uma contabilidade que acompanha.
Resultado contábil que reflete o custo industrial real, não uma estimativa.
DRE disponível hoje, não na segunda semana do mês que vem.